Guía para Comprar Casa en México 2026
Bienes raíces, comprar casa México 2026, guía comprar casa
Guía completa para comprar tu primera casa en México 2026
Comprar tu primera casa en México es una de las decisiones financieras y personales más importantes de tu vida. Esta guía profesional, pensada para compradores de primera vivienda, te ayudará a entender el proceso paso a paso, desde el crédito hipotecario hasta los documentos necesarios, los errores que debes evitar y los consejos clave para lograr una compra segura y estratégica en 2026.
1. Panorama general: comprar casa en México 2026
El mercado inmobiliario mexicano sigue siendo una de las vías más sólidas para construir patrimonio. En 2026, factores como la inflación, las tasas de interés y la oferta de vivienda seguirán influyendo en cuánto puedes pagar y qué tipo de propiedad puedes adquirir. Por ello, es fundamental que, antes de buscar casa, tengas claro tu presupuesto, tu capacidad de endeudamiento y las opciones de crédito hipotecario México a tu alcance.
A lo largo de este artículo utilizaremos de forma estratégica las palabras clave comprar casa México 2026, primera casa México y crédito hipotecario México para ayudarte a encontrar la información más relevante y actual, además de facilitar que otros compradores como tú encuentren esta guía al buscar en línea.
2. Cómo obtener un crédito hipotecario en México (Infonavit, Fovissste y bancos)
2.1 Crédito Infonavit: la opción más común para trabajadores formales
Infonavit es, para muchos trabajadores formales, la puerta de entrada a su primera casa México. Aunque los detalles específicos de los créditos para 2026 pueden ajustarse con el tiempo, la estructura general se mantiene similar, de acuerdo con la información oficial disponible del Instituto (gob.mx/infonavit).
- Tipos de crédito: Infonavit ofrece esquemas como Crédito Tradicional, Cofinavit (en conjunto con un banco), Infonavit Total y Mejoravit (para remodelación). Para comprar casa, los más utilizados son el Tradicional y los cofinanciados.
- Requisitos básicos: estar dado de alta en el IMSS, contar con un número mínimo de puntos Infonavit (que se calculan según tu edad, salario y ahorro en la subcuenta de vivienda) y tener relación laboral vigente.
- Uso del crédito: puedes adquirir vivienda nueva o usada, o incluso pagar otra hipoteca. En 2026, se espera que continúen los esfuerzos de flexibilidad y sostenibilidad iniciados en años recientes.
2.2 Crédito Fovissste: para trabajadores del sector público
Si trabajas para el gobierno federal o alguna institución pública adherida, probablemente cotizas al Fovissste. Este fondo también ofrece esquemas de crédito hipotecario México orientados a la compra de vivienda nueva o usada, construcción o mejoramiento de vivienda. Sus características principales incluyen:
- Acceso mediante sorteos o sistemas de puntaje, dependiendo de las reglas vigentes en cada convocatoria.
- Descuentos vía nómina, lo que facilita el pago puntual de las mensualidades.
- Posibilidad de combinarlo con otros créditos en esquemas cofinanciados, según las políticas de 2026.
2.3 Crédito hipotecario bancario: flexibilidad y competencia
Los bancos comerciales siguen siendo una opción sólida para comprar casa México 2026, en especial si no cotizas en Infonavit o Fovissste, o si buscas un monto mayor combinando tu crédito institucional con uno bancario (Cofinavit, por ejemplo). Algunos puntos clave:
- Tasas y plazos: suelen ofrecer tasas fijas y plazos de hasta 20 o 25 años. Las condiciones dependen de tu historial crediticio, ingresos y enganche disponible.
- Requisitos: comprobantes de ingresos, buen historial en Buró de Crédito, identificación oficial, comprobante de domicilio y, en algunos casos, antigüedad laboral mínima.
- Comparación: es fundamental usar simuladores en línea y cotizar en varios bancos (BBVA, Citibanamex, Santander, etc.) para comparar tasas, CAT y comisiones.
3. Documentos necesarios para comprar casa en México 2026
Aunque los requisitos específicos pueden variar según la institución financiera, el notario y el estado de la República, existe un conjunto de documentos básicos que, de acuerdo con guías de bancos y organismos como Infonavit y BBVA, suelen solicitarse para comprar tu primera casa México:
3.1 Documentos personales del comprador
- Identificación oficial vigente: INE, pasaporte o cédula profesional.
- Comprobante de domicilio: recibo reciente de luz, agua, teléfono, predial o estado de cuenta bancario (generalmente no mayor a tres meses).
- RFC y, en algunos casos, CURP: necesarios para la factura, el registro ante notario y la solicitud del crédito hipotecario México.
- Acta de nacimiento y estado civil: acta de matrimonio o divorcio, si aplica, ya que puede influir en el régimen patrimonial y en quién aparecerá como propietario.
3.2 Documentos financieros y laborales
- Comprobantes de ingresos: recibos de nómina de los últimos 3 a 6 meses, declaraciones anuales de impuestos o estados de cuenta bancarios, según seas empleado o independiente.
- Historial crediticio: las instituciones consultan tu Buró de Crédito; en algunos casos te pedirán que autorices la consulta por escrito.
3.3 Documentos del inmueble y del vendedor
- Escrituras de la propiedad: emitidas por notario, donde se verifica que el inmueble está a nombre del vendedor y libre de gravámenes (hipotecas, embargos, etc.).
- Boletas de predial y agua pagadas: para comprobar que no existen adeudos de servicios e impuestos municipales.
- Avalúo de la propiedad: documento emitido por un perito autorizado que establece el valor comercial del inmueble; es obligatorio para la mayoría de los créditos hipotecarios.
- Contrato de compraventa: preferentemente elaborado o revisado por un abogado o notario, donde se establecen el precio, forma de pago y condiciones de entrega.
Verifica siempre escrituras, adeudos y avalúo antes de comprometerte con una casa.
4. Pasos del proceso de compra de tu primera casa en México
4.1 Definir presupuesto y capacidad de pago
El primer paso para comprar casa México 2026 es saber cuánto puedes pagar sin comprometer tu estabilidad financiera. Una regla común es que la mensualidad de tu crédito no supere entre el 25% y 35% de tus ingresos netos. Considera también el enganche (idealmente entre 10% y 20% del valor de la vivienda) y los gastos de escrituración, avalúo e impuestos.
4.2 Precalificación y elección del tipo de crédito
Una vez que conoces tu rango de precio, realiza tu precalificación con Infonavit, Fovissste o bancos. Esto te permitirá saber:
- Monto máximo de crédito que podrías obtener.
- Plazo aproximado y mensualidad estimada.
- Si te conviene más un crédito institucional, bancario o un esquema cofinanciado.
4.3 Búsqueda de la propiedad ideal
Con tu presupuesto definido, inicia la búsqueda de casa. Puedes apoyarte en portales inmobiliarios, desarrolladores, agentes de bienes raíces o contactos personales. Evalúa siempre:
- Ubicación: cercanía a tu trabajo, escuelas, transporte público, servicios y zonas comerciales.
- Seguridad: percepción de la colonia, alumbrado, vigilancia y reportes de incidentes.
- Plusvalía: proyectos de infraestructura, crecimiento de la zona y demanda de vivienda.
4.4 Oferta, apartado y contrato de compraventa
Cuando encuentres una casa que cumpla con tus criterios, el siguiente paso es hacer una oferta formal. En muchos casos se firma una carta de intención o contrato de apartado donde se fija el precio, el plazo para firmar la escritura y las condiciones generales. Posteriormente se elabora un contrato de compraventa más detallado, que debe ser revisado cuidadosamente antes de firmarse.
4.5 Trámite del crédito y avalúo
Con el contrato de compraventa y los documentos del inmueble, el banco o institución inicia el análisis de tu crédito. En esta etapa se solicita el avalúo y, en su caso, una inspección física de la propiedad. El avalúo determinará el valor máximo que el banco o Infonavit considerarán para el préstamo.
4.6 Firma de escrituras ante notario y entrega de la vivienda
Una vez autorizado el crédito, el notario prepara la escritura definitiva. En la firma participan el comprador, el vendedor y, en su caso, el representante de la institución financiera. En este acto se liquidan el enganche, los impuestos y los gastos notariales. Tras la firma, se realiza la entrega física de la casa y se formaliza el cambio de propietario ante el Registro Público de la Propiedad.
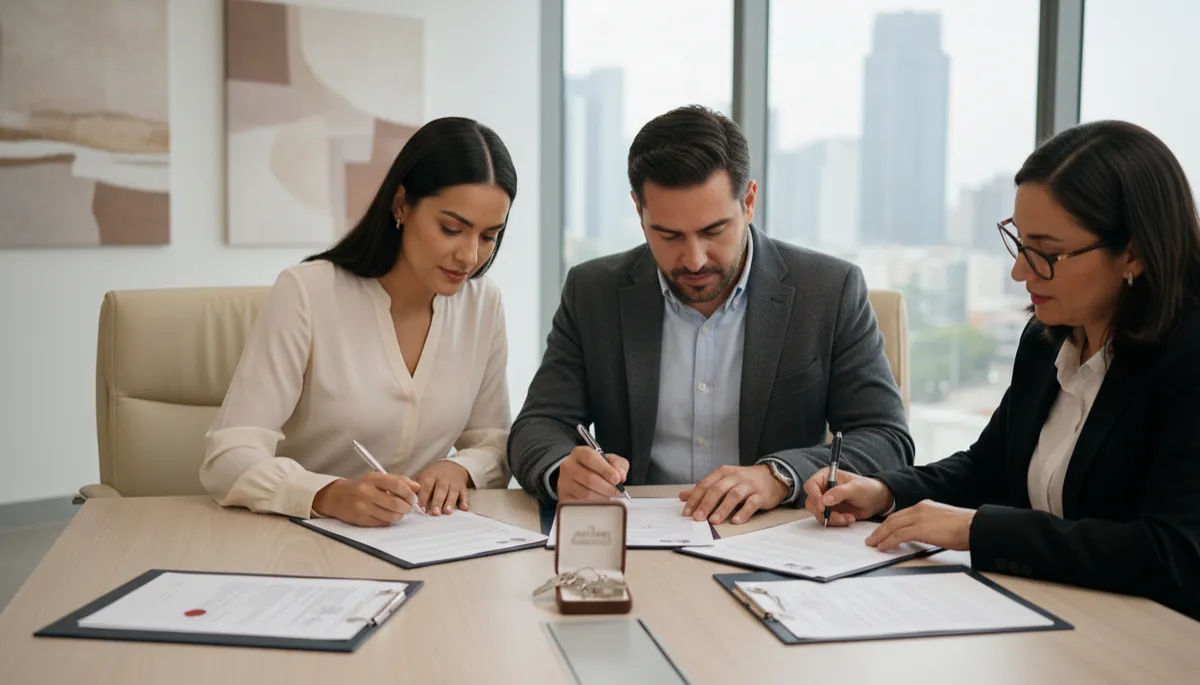
La firma de escrituras ante notario formaliza legalmente la compra de tu vivienda.
5. Errores comunes al comprar casa en México (y cómo evitarlos)
Según especialistas inmobiliarios y organismos como Infonavit y BBVA, muchos compradores primerizos cometen errores que pueden costarles tiempo, dinero y tranquilidad. Para que tu experiencia al comprar casa México 2026 sea más segura, evita los siguientes puntos:
- No considerar todos los costos: enfocarse solo en la mensualidad y olvidar impuestos, mantenimiento, seguros, cuotas de condominio y servicios. El costo total de la vivienda va más allá del precio de venta.
- Ignorar la ubicación y el entorno: dejarse llevar por una casa bonita pero mal ubicada, con problemas de inseguridad, tráfico excesivo o falta de servicios básicos.
- No revisar el historial legal de la propiedad: no verificar adeudos, gravámenes o juicios pendientes puede generar conflictos legales posteriores.
- Omitir una inspección física detallada: no revisar instalaciones eléctricas, hidráulicas, estructura, humedad o filtraciones. Un problema oculto puede implicar fuertes gastos de reparación.
- No comparar opciones de crédito: aceptar la primera propuesta sin revisar tasas, comisiones y condiciones de diferentes instituciones financieras.
- Pensar solo en el corto plazo: elegir una casa que solo se ajusta a tu situación actual, sin considerar planes de familia, trabajo o movilidad a futuro.
- No pedir asesoría profesional: intentar hacer todo por cuenta propia sin apoyo de un notario, abogado o asesor inmobiliario puede aumentar el riesgo de errores.
6. Consejos finales para comprar tu primera casa en México 2026
6.1 Piensa en la casa como proyecto de vida y de inversión
Tu primera casa México no solo debe gustarte hoy, también debe adaptarse a tus planes de los próximos 5 a 10 años. Considera si la propiedad te permitirá crecer (más habitaciones, espacios flexibles para home office), si la zona tiene potencial de plusvalía y si podrías rentarla en caso de necesitar mudarte.
6.2 Mantén tus finanzas sanas antes y después de la compra
Para acceder a un buen crédito hipotecario México, es crucial que cuides tu historial crediticio, mantengas tus deudas bajo control y ahorres para el enganche y los gastos iniciales. Después de la compra, evita sobreendeudarte con muebles o remodelaciones costosas; prioriza un fondo de emergencia que te permita cubrir al menos 3 a 6 meses de mensualidades en caso de imprevistos.
6.3 Revisa a detalle el contrato de crédito y la escritura
Antes de firmar cualquier documento, lee con calma todas las cláusulas: tasa de interés, plazo, penalizaciones por pago anticipado, seguros asociados (de vida, de daños), comisiones y condiciones en caso de atraso en los pagos. Si algo no te queda claro, pide que te lo expliquen o consulta con un abogado de confianza.
6.4 No te dejes presionar por la prisa o por terceros
Es común que vendedores, desarrolladores o intermediarios insistan en que “la casa se va a vender rápido” o que “la promoción termina hoy”. Si bien el mercado puede ser dinámico, tomar una decisión apresurada puede llevarte a compromisos que no se ajustan a tu realidad. Tómate el tiempo necesario para comparar y decidir con la cabeza fría.
6.5 Aprovecha la información y herramientas digitales
En 2026 tendrás a tu disposición simuladores de crédito, calculadoras de enganche, comparadores de hipotecas y portales inmobiliarios que facilitan el análisis de opciones. Utiliza estas herramientas para tomar decisiones informadas y para proyectar diferentes escenarios (cambios en tasas, plazos o ingresos).
Planear tu compra con anticipación te acerca a una vivienda estable y sostenible.
7. Conclusión: compra tu primera casa con información y estrategia
Comprar tu primera casa en México 2026 es un objetivo alcanzable si lo abordas con información, planeación y asesoría adecuada. Comprender cómo funcionan Infonavit, Fovissste y los créditos bancarios, reunir con anticipación los documentos necesarios, evitar los errores más frecuentes y seguir los pasos del proceso de compra te permitirá avanzar con mayor seguridad.
Recuerda que esta guía para comprar casa México 2026 es un punto de partida. Las políticas, tasas y requisitos pueden actualizarse, por lo que siempre es recomendable verificar la información directamente con las instituciones financieras y con un notario o asesor inmobiliario profesional. Con una buena estrategia, tu primera casa México puede convertirse en el cimiento de un patrimonio sólido y en el escenario de una nueva etapa de tu vida.
